¿Pueden embargarte por fondo solidario en Chile?
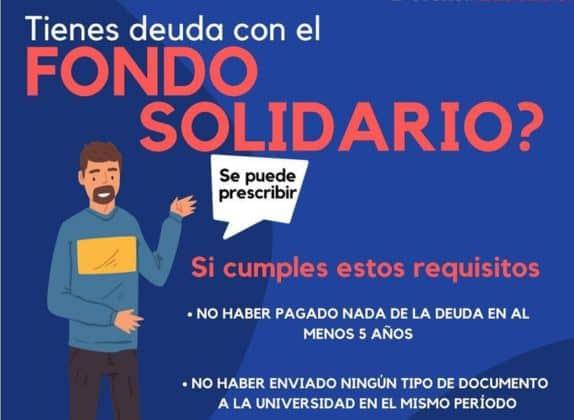
¿Te pueden embargar por el Fondo Solidario? Sí, pero no de cualquier manera ni por cualquiera. Un embargo por esta deuda solo puede decretarlo un tribunal, dentro de un juicio de cobro que inicia tu universidad, que es la acreedora del crédito conforme a la Ley N° 19.287.
Antes de seguir, tres precisiones que evitan malentendidos:
- El Fondo Solidario de Crédito Universitario no es el Fondo de Cesantía Solidario. El primero es un crédito para estudiar; el segundo forma parte del seguro de cesantía y no tiene ninguna relación con esto.
- Tampoco es el CAE, el Crédito con Aval del Estado, que administra la Comisión Ingresa y tiene sus propias reglas.
- En Chile no existe la prisión por deudas civiles. Ninguna deuda de crédito universitario puede llevarte a la cárcel.
Y lo más importante para quien llega aquí asustado: la ley chilena protege una parte de tus bienes y de tu sueldo, incluso si el embargo se decreta. Lo vemos en detalle más abajo.
 ¿Qué es y cómo evitar un embargo por fondo solidario?
Índice de Contenidos
Guía paso a paso para evitar el embargo por fondo solidario
Antes de la guía, una corrección necesaria: este artículo enlazaba al Fondo de Cesantía Solidario, que es parte del seguro de cesantía y no tiene nada que ver con los créditos universitarios. El beneficio del que hablamos aquí es el Fondo Solidario de Crédito Universitario, y su ficha oficial es esta: Fondo Solidario de Crédito Universitario en ChileAtiende.
Con eso claro, esta es la ruta para evitar llegar a un embargo:
1. Conoce tu deuda. El crédito se otorga en UTM, con una tasa de interés anual del 2 %, y se empieza a pagar dos años después de egresar, por una suma equivalente al 5 % de los ingresos del año anterior. Pide a tu universidad el estado de cuenta detallado: capital, intereses, cuotas exigidas y fechas.
2. Cumple o negocia a tiempo. Si no puedes pagar, habla con la unidad de cobranza de tu universidad antes de la mora. Es la instancia más barata, porque suele haber convenios y descuentos por pago contado, y no hay costas judiciales de por medio.
 ¿Cómo solicitar los bonos asistentes de la educación?
3. Ojo con una cosa antes de firmar cualquier convenio: reconocer la deuda interrumpe la prescripción que pudiera estar corriendo a tu favor. Si tu crédito es muy antiguo, consúltalo con un abogado antes de firmar.
4. No hay formularios. Ni para pagar, ni para pedir prórrogas, ni para evitar un embargo. Los pagos y convenios se gestionan directamente con tu universidad, cada una con sus propios canales.
5. Vigila la retención de impuestos. Si la institución acreedora informa la deuda, la Tesorería General de la República puede retener tu devolución anual de impuestos. No es un embargo, pero es la señal más temprana de que el crédito figura como impago.
6. Si llega una demanda, responde dentro de plazo. Es el punto crítico, y donde la mayoría de los deudores pierde su mejor defensa.
 ¿Cómo obtener una copia de certificado de homologación online?
Sobre el acoso en la cobranza, en Chile hay reglas y conviene conocerlas.
La Ley sobre Protección de los Derechos de los Consumidores regula la cobranza extrajudicial y prohíbe las conductas que constituyen hostigamiento: llamadas a horas indebidas, comunicaciones al lugar de trabajo o a terceros, documentos que aparenten ser escritos judiciales sin serlo, y amenazas. Si una empresa de cobranza incurre en eso, el reclamo va al SERNAC.
Ahora bien, con el Fondo Solidario hay un matiz: el acreedor es tu universidad, y la gestión de cobro suele hacerla ella o una empresa contratada por ella. Lo razonable, y lo más eficaz, es dirigirse directamente a la unidad de cobranza de la universidad y dejar por escrito cualquier acuerdo.
Y recuerda lo esencial: ninguna llamada de cobranza puede embargarte nada. El embargo requiere una resolución judicial dentro de un juicio en el que se te notifica y se te da la oportunidad de defenderte.
 ¿Cómo se consigue un certificado o diploma en Chile?
Respondamos la pregunta en clave chilena y aplicada a este caso.
Por una deuda ajena no te pueden embargar, salvo que te hayas obligado tú también: como codeudor solidario, como aval o como fiador. Si firmaste en esa calidad el documento del crédito de otra persona, respondes de la deuda y sí te alcanza la ejecución.
Y por tu propia deuda, no todo es embargable. El Código de Procedimiento Civil enumera bienes inembargables, entre ellos el bien raíz que el deudor ocupa con su familia cuando su avalúo fiscal no supera el límite legal, los muebles de dormitorio, comedor y cocina de uso familiar y la ropa necesaria para el abrigo del deudor, su cónyuge o conviviente civil y los hijos que viven a sus expensas.
Sobre el sueldo, la protección está en el Código del Trabajo: las remuneraciones de los trabajadores y las cotizaciones de seguridad social son inembargables, y solo puede embargarse la parte que exceda de 56 unidades de fomento.
 ¿Cómo obtener una copia del certificado de homologación de forma sencilla?
Conviene saberlo, porque el miedo a “perderlo todo” es lo que suele llevar a firmar acuerdos desventajosos sin consultarlos.
Sección de Consultas Frecuentes
¿Cuáles son los requisitos y plazos para evitar ser embargado por el fondo solidario?
Empecemos corrigiendo un dato básico: la cuota del Fondo Solidario no es mensual, es anual. Según la ficha oficial, se empieza a pagar dos años después de egresar, por una suma equivalente al 5 % del total de ingresos obtenidos el año anterior. Cada universidad organiza después el pago de esa cuota anual según sus propios mecanismos.
Con eso en mente:
1. Pago oportuno. Es lo que evita todo lo demás. Pregunta a tu universidad cuándo se determina y se cobra tu cuota, porque el cálculo depende de tus ingresos declarados.
2. Comunicación temprana. Si no vas a poder pagar, habla con la unidad de cobranza antes de caer en mora. Los convenios existen y son mucho más baratos que un juicio.
3. Datos actualizados. Importa más de lo que parece: si la universidad no te ubica, la cobranza escala sola. Y en un eventual juicio, una notificación que no recibes no detiene el proceso.
4. Documentación. Guarda comprobantes de pago, convenios firmados y cartas recibidas. Son la prueba de las fechas, que es lo único que cuenta si algún día se discute la prescripción.
5. Asesoría. Si la deuda es antigua o ya hay gestiones judiciales, lo que necesitas no es un asesor financiero sino orientación jurídica. La Corporación de Asistencia Judicial la presta gratis, igual que las clínicas jurídicas universitarias.
Sobre los plazos: no hay una “fecha límite” única para todos. La deuda tiene su calendario de cuotas anuales, y la Ley N° 19.287 contempla además un plazo total para servirla —12 años si no supera las 200 UTM, 15 años si las supera—, al término del cual se condona el saldo a quienes cumplieron sus obligaciones. Confirma tu situación concreta con tu universidad, que es la acreedora.
¿Cuáles son los formularios necesarios para solicitar una excepción al embargo del fondo solidario?
Ninguno de esos dos formularios existe en Chile, y conviene decirlo sin rodeos: no hay “formulario de solicitud de excepción al embargo” ni “formulario de declaración de ingresos y gastos” para este caso.
Lo que sí existe se llama parecido pero funciona de otro modo. En el juicio de cobro, el deudor puede oponer excepciones, y cuando se traba un embargo puede pedir que se excluyan bienes inembargables. Ambas cosas son escritos judiciales, se presentan con patrocinio de abogado a través de la Oficina Judicial Virtual del Poder Judicial, y están sujetas a plazos procesales breves.
Las protecciones que se pueden invocar están en la ley, y no dependen de rellenar nada:
- Bienes inembargables del Código de Procedimiento Civil: entre otros, el bien raíz que el deudor ocupa con su familia cuando su avalúo fiscal no excede el límite legal, los muebles de dormitorio, comedor y cocina de uso familiar y la ropa necesaria para el abrigo del deudor, su cónyuge o conviviente civil y los hijos que viven a sus expensas.
- Inembargabilidad de la remuneración del Código del Trabajo: las remuneraciones y las cotizaciones de seguridad social son inembargables, y solo puede embargarse la parte que exceda de 56 unidades de fomento.
- Prescripción, cuando corresponda. La Ley N° 19.287 no fija un plazo propio, así que rigen las reglas generales del Código Civil, y debe alegarse: el tribunal no la declara de oficio.
Consejo: si ya hay causa judicial, lo urgente no es reunir papeles sino conseguir representación dentro de plazo. La Corporación de Asistencia Judicial atiende gratuitamente, y las clínicas jurídicas de las universidades también.
¿Qué consejos o estrategias legales puedo seguir para evitar el embargo por el fondo solidario?
Para evitar el embargo por el fondo solidario, es importante seguir algunas estrategias legales y consejos prácticos. A continuación, te presento una guía paso a paso enfocada en los aspectos más relevantes:
1. Conoce tus derechos, que en Chile son concretos. No hay prisión por deudas civiles; hay bienes inembargables enumerados en el Código de Procedimiento Civil; y la remuneración solo es embargable en la parte que exceda de 56 unidades de fomento, según el Código del Trabajo. Y el crédito se rige por la Ley N° 19.287.
2. Declara tus ingresos correctamente. Aquí hay un matiz importante: esta no es una deuda tributaria, pero tus ingresos declarados determinan la cuota anual, y la Tesorería General de la República puede retener tu devolución de impuestos si la universidad informa el crédito como impago. Por ahí es por donde este asunto se cruza con el Servicio de Impuestos Internos, y no por otra vía.
3. Ordena tu documentación. Comprobantes de pago, convenios firmados, cartas de cobranza y cualquier notificación. Las fechas son la prueba que sostiene una defensa por prescripción.
4. Busca asesoría legal a tiempo, y no de derecho tributario, sino en cobranza y juicios ejecutivos. La Corporación de Asistencia Judicial y las clínicas jurídicas universitarias atienden gratis.
5. Negocia con quien corresponde: tu universidad. Es la acreedora, no la Tesorería ni la Comisión Ingresa. Y antes de firmar un convenio recuerda que reconocer la deuda interrumpe la prescripción.
6. Si hay errores en el cobro, se discuten en el juicio. Montos mal calculados, cuotas ya pagadas o intereses improcedentes se alegan mediante excepciones dentro de plazo, con abogado.
Y por último, mantente informado en las fuentes oficiales, no en resúmenes de terceros: la ficha del Fondo Solidario y el portal de beneficios estudiantiles del Ministerio de Educación.
Si quieres conocer otros artículos parecidos a ¿Pueden embargarte por fondo solidario en Chile? puedes visitar la categoría Educativos.
Trámites Relacionados