¿Cuáles son los requisitos para sacar un auto a crédito?
Te guiamos paso a paso por los requisitos para comprar un auto a crédito en Chile. Empecemos por lo que casi nadie explica: aquí no hay un trámite estatal que aprobar. El crédito lo otorga un banco, una automotora o una financiera, y lo que sí existe son reglas chilenas que protegen a quien lo pide.
Las tres que conviene tener en la cabeza desde el principio:
- La Carga Anual Equivalente (CAE) y el Costo Total del Crédito (CTC) deben informarse antes de que firmes. Lo exige la Ley N° 20.555, el llamado SERNAC Financiero, que modificó la Ley del Consumidor (derechos del consumidor financiero, en el SERNAC).
- La cotización que te entregue una institución financiera tiene una vigencia mínima de 7 días hábiles. Es tiempo para comparar sin que te cambien las condiciones.
- El auto se inscribe a tu nombre, pero con una prenda sin desplazamiento a favor de quien financió, anotada en el registro que lleva el Servicio de Registro Civil e Identificación.
Y un aviso de vocabulario, porque las guías que circulan por internet vienen de otros países: en Chile el pago inicial se llama pie, no “enganche”; el vehículo es un auto, no un “carro”; y el lugar donde se compra es una automotora o un concesionario, no una “agencia”.
 ¿Cómo obtener la autorización notarial para sacar tu vehículo del país?
Índice de Contenidos
Requisitos para sacar un auto a crédito: ¡guía paso a paso!
Requisitos y pasos para comprar un auto a crédito en Chile:
1. Define el auto y el presupuesto total. No solo la cuota: el auto trae además permiso de circulación anual en la municipalidad, revisión técnica y SOAP, que son obligatorios y no salen en la publicidad del crédito.
2. Evalúa tu capacidad de pago con la cifra correcta. La cuota mensual no es el costo del crédito. Pide la Carga Anual Equivalente (CAE), que incluye intereses, gastos y seguros asociados, y el Costo Total del Crédito (CTC), que es cuánto vas a desembolsar en total. Informarlos es obligación del proveedor, no un favor (SERNAC Financiero).
3. Compara con las cotizaciones en la mano. Cada institución debe entregarte una cotización con una hoja resumen y mantenerla vigente al menos 7 días hábiles. Compara CAE contra CAE, no tasa contra tasa. Y recuerda que el interés no puede superar la Tasa Máxima Convencional, que publica la Comisión para el Mercado Financiero.
 ¿Cómo obtener el certificado de anotaciones vigentes de un vehículo?
4. Reúne la documentación. En Chile te pedirán cédula de identidad, acreditación de ingresos (liquidaciones de sueldo, boletas de honorarios o carpeta tributaria) y consultarán tu comportamiento de pago. No se piden “referencias personales” ni, por regla general, comprobante de domicilio.
5. Presenta la solicitud. No hay formulario oficial ni número de expediente: cada entidad usa el suyo.
6. Negocia y lee el contrato completo, en especial los seguros asociados. Si te condicionan el crédito a contratar seguros con una compañía determinada, eso es una venta atada y puedes reclamarlo al SERNAC.
7. Paga el pie. Cuanto mayor sea, menor es el monto financiado y, casi siempre, menor la CAE.
 ¿Cómo obtener el certificado de anotaciones vigentes de un vehículo gratis?
8. Formaliza la compra. Si el auto es usado, la propiedad se traspasa inscribiendo la transferencia de dominio en el Registro Civil (ficha oficial). En paralelo, la financiera inscribe su prenda sobre el vehículo. Desde ese momento el auto es tuyo, pero no podrás venderlo libremente hasta que la prenda se alce.
Antes de firmar nada por un auto usado, pide el certificado de anotaciones vigentes: ahí aparece quién es el dueño inscrito y si el vehículo ya arrastra una prenda de un crédito anterior.
Más allá del consejo genérico de no endeudarse, en Chile hay una comprobación concreta que conviene hacer antes de firmar cualquier crédito automotriz: mirar la CAE y no la tasa.
Dos ofertas con la misma tasa de interés pueden tener Cargas Anuales Equivalentes muy distintas, porque la CAE incorpora también las comisiones, los gastos de la operación y los seguros que van amarrados al crédito. Es el único número que permite comparar manzanas con manzanas, y la ley obliga a informarlo en toda publicidad que mencione una cuota o una tasa.
 ¿Cómo obtener un certificado de polarizado vehicular?
La otra comprobación es el techo legal del interés. En Chile ninguna operación puede pactarse por encima de la Tasa Máxima Convencional, que calcula y publica la Comisión para el Mercado Financiero. Cobrar por encima de ese límite no es “caro”: es ilegal.
Tener un auto en Chile cuesta, cada año y al margen de la cuota del crédito, tres cosas obligatorias:
- Permiso de circulación, que es un impuesto anual y se paga en una municipalidad (ficha oficial).
- Revisión técnica, con la periodicidad que corresponda al vehículo.
- SOAP, el seguro obligatorio de accidentes personales, que cubre lesiones y muerte de personas, no daños materiales.
Los tres están encadenados: sin revisión técnica vigente, sin SOAP contratado y con multas de tránsito impagas, no se obtiene el permiso de circulación. Consulta los valores vigentes de cada uno, porque el permiso depende de la tasación fiscal del vehículo y se actualiza todos los años.
 ¿Cómo obtener un certificado de anotaciones de vehículos?
A eso se suma, mientras dure el crédito, el seguro del vehículo que la financiera suele exigir para respaldar la prenda. Ese seguro forma parte de la CAE, así que si te lo cambian a mitad de camino, la carga real de tu crédito cambia con él.
Sección de Consultas Frecuentes
¿Cuáles son los requisitos para sacar un auto a crédito en mi país?
El encabezado dice “en mi país”, y aquí el país es Chile. Los requisitos son estos:
1. Edad mínima: 18 años cumplidos, que es la mayoría de edad en Chile y la condición para obligarse por sí mismo en un contrato de crédito. No hay una edad especial para los créditos automotrices.
2. Ingresos acreditables: con liquidaciones de sueldo si eres trabajador dependiente, boletas de honorarios y carpeta tributaria del Servicio de Impuestos Internos si eres independiente, o el comprobante de pensión si estás jubilado.
3. Comportamiento de pago: en Chile lo que se consulta es el Boletín de Informaciones Comerciales, lo que todo el mundo llama estar “en DICOM”. Aparecer ahí no impide por sí solo obtener crédito, pero encarece la operación o lleva a que te pidan un aval o codeudor solidario. Tienes derecho a saber qué información tuya está registrada y a que se elimine cuando la deuda se paga.
4. Antigüedad laboral: cada entidad fija la suya; no hay un mínimo legal en Chile.
5. Documentación: cédula de identidad vigente y acreditación de ingresos. El “comprobante de domicilio” no es un documento estándar en los trámites chilenos: si te lo piden, será una política interna de esa entidad.
6. Pie, no “enganche”. Es el pago inicial, lo fija cada financiera según el vehículo y el plazo, y cuanto más alto sea, menor será el monto financiado.
Y un requisito que solo aparece al final y conviene saber desde el principio: el vehículo quedará con una prenda sin desplazamiento inscrita en el registro que lleva el Registro Civil a favor de quien te financió. Esa prenda es lo que impide venderlo mientras haya deuda, y aparece en el certificado de anotaciones vigentes del auto.
¿Cuál es el plazo máximo para pagar un auto a crédito y qué sucede si se retrasan los pagos?
No existe un plazo máximo fijado por ley en Chile. El plazo lo pacta cada contrato, y lo que la norma exige no es un tope de años sino que te informen la Carga Anual Equivalente y el Costo Total del Crédito antes de firmar. Un plazo más largo baja la cuota y sube el costo total: por eso la comparación honesta se hace sobre el CTC, no sobre la cuota.
Si te atrasas, en Chile pasa esto: se aplican intereses por mora dentro de los límites legales, y la deuda impaga puede informarse al Boletín de Informaciones Comerciales, lo que afectará a tus créditos futuros.
Y si el incumplimiento persiste, el acreedor puede ejecutar la prenda: acudir a tribunales para rematar el vehículo y pagarse con el producto de la venta. Es un procedimiento judicial, no una decisión unilateral de la financiera. Nadie puede quitarte el auto sin una resolución del tribunal, y si alguien intenta cobrar acosándote, hostigándote o amenazándote, eso está prohibido por la Ley del Consumidor y se reclama en el SERNAC.
Si prevés que no vas a poder pagar, habla con la entidad antes del atraso: renegociar cuando la deuda aún no está en cobranza judicial es mucho más barato que después.
Para evitar problemas con los pagos, es recomendable seguir estos consejos:
1. Organiza tus finanzas: Antes de adquirir un auto a crédito, asegúrate de tener una buena planificación financiera y evalúa si puedes afrontar los pagos mensuales sin comprometer tu estabilidad económica.
2. Lee detenidamente el contrato: Antes de firmar cualquier contrato, asegúrate de estar completamente informado sobre los plazos, tasas de interés, cargos por mora y otras cláusulas relevantes del préstamo.
3. Prioriza tus pagos: Si te encuentras en una situación financiera difícil, asegúrate de priorizar los pagos del auto a crédito para evitar retrasos que puedan perjudicar tu historial crediticio.
4. Comunícate con la entidad financiera: Si sabes que no podrás realizar un pago a tiempo, es importante que te comuniques con la entidad financiera o concesionario para buscar una solución antes de que se incumpla el plazo. Es posible que puedan ofrecerte opciones de refinanciamiento u otros arreglos.
Recuerda siempre mantener una buena comunicación y transparencia con la entidad financiera en caso de dificultades financieras. Así, podrás encontrar soluciones adecuadas para evitar retrasos en los pagos y proteger tu historial crediticio.
¿Qué documentos y formularios debo presentar al solicitar un préstamo para comprar un auto a crédito?
Aviso sobre el encabezado: en Chile no hay un “formulario” oficial de crédito automotriz. Cada banco, automotora o financiera usa su propia solicitud interna, sin número ni nomenclatura oficial. Si alguna web te da el número de un formulario para este trámite, se lo está inventando.
Los documentos que sí te pedirán son estos:
1. Cédula de identidad vigente. No DNI: en Chile el documento se llama cédula de identidad y lleva tu RUN.
2. Acreditación de ingresos: liquidaciones de sueldo si eres dependiente; boletas de honorarios y carpeta tributaria del Servicio de Impuestos Internos si eres independiente.
3. Cartola bancaria de los últimos meses, si la entidad la solicita.
4. Datos del empleador, para verificar la relación laboral.
5. Cotización del vehículo emitida por la automotora, con marca, modelo, año y precio.
En cambio, en Chile no se piden “referencias personales” ni “factura proforma”, y el comprobante de domicilio no es un documento estándar.
Lo que sí debes exigir tú, y es un derecho, es la hoja resumen de la cotización con la CAE, el Costo Total del Crédito y las principales cláusulas. La cotización vale al menos 7 días hábiles, tiempo suficiente para pedir otra en otro lado y comparar (derechos del consumidor financiero).
Consejos adicionales sobre los requisitos para sacar un auto a crédito:
- Revisa antes tu situación en el Boletín de Informaciones Comerciales y aclara lo que esté pagado pero mal informado.
- Calcula tu capacidad de pago con el Costo Total del Crédito, no con la cuota.
- Pide al menos tres cotizaciones y compáralas por CAE. Recuerda que cada una vale como mínimo 7 días hábiles.
- Antes de firmar, busca en el contrato la cláusula de pago anticipado: en Chile tienes derecho a prepagar, y conviene saber qué comisión te aplicarán si decides adelantar cuotas.
- Guarda el comprobante del último pago. Cuando termines de pagar, el alzamiento de la prenda no lo tienes que pedir tú: la Ley N° 20.855 obliga a la institución que dio el crédito a otorgar la escritura de cancelación e inscribirla en el registro correspondiente en un plazo de 45 días desde que se terminó de pagar, y los costos son de cargo de esa institución, no tuyos (SERNAC).
Cuando pase ese plazo, pide el certificado de anotaciones vigentes del vehículo y comprueba que la prenda efectivamente ya no figura. Si sigue ahí, reclama: hasta que se alce, el auto no se puede vender con normalidad.
Si quieres conocer otros artículos parecidos a ¿Cuáles son los requisitos para sacar un auto a crédito? puedes visitar la categoría Vehiculares.
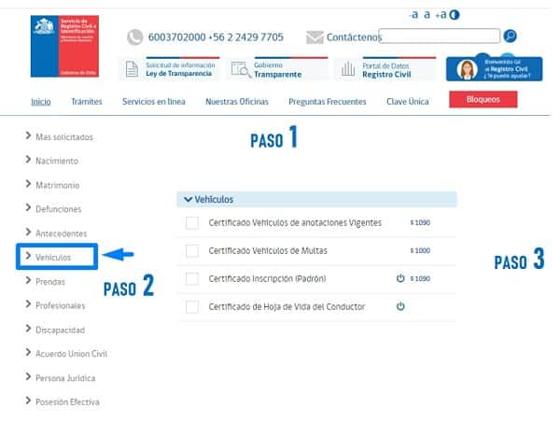
Trámites Relacionados